
Decisão do TRF-4 afasta a alíquota fixa de 10% sobre lucros e dividendos acima de R$ 50 mil mensais, enquanto o TRF-6 nega liminar e mantém a cobrança sobre lucros de 2025 — cenário de instabilidade que exige atenção imediata das empresas e de seus sócios.
A Lei nº 15.270/2025, em vigor desde janeiro de 2026, ampliou a faixa de isenção do Imposto de Renda da Pessoa Física para rendimentos de até R$ 5 mil mensais, mas, em contrapartida, instituiu a retenção de 10% na fonte sobre lucros e dividendos pagos por uma mesma pessoa jurídica a pessoa física residente no Brasil sempre que o total mensal distribuído a esse beneficiário ultrapassar R$ 50 mil, além de um Imposto de Renda da Pessoa Física Mínimo (IRPFM) anual, com alíquotas progressivas que atingem 10% para quem aufere R$ 1,2 milhão ou mais por ano, aplicável a partir de R$ 600 mil de renda anual. O valor retido na fonte é, em tese, compensável na apuração anual do IRPFM.
Passados oito meses de vigência, a lei segue produzindo decisões judiciais conflitantes e insegurança jurídica relevante para sócios, acionistas e para as próprias sociedades pagadoras, tanto quanto à sistemática de retenção mensal quanto ao prazo para a distribuição de lucros apurados em 2025 sem a nova tributação.
O “efeito degrau” e o prazo para lucros de 2025
Retenção sobre o total, não sobre o excedente. a alíquota de 10% incide sobre a integralidade do valor distribuído no mês, e não apenas sobre o que exceder R$ 50 mil — de modo que R$ 51 mil distribuídos geram retenção de R$ 5,1 mil, resultando em valor líquido inferior ao de uma distribuição de R$ 49 mil. Esse “efeito degrau” é apontado por parte da doutrina e da jurisprudência como ofensivo à capacidade contributiva, à isonomia e à progressividade tributária.
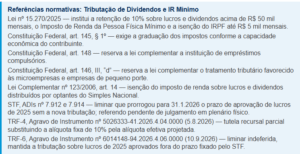
Prazo de 2025 judicializado desde a publicação da lei. a exigência original de que a distribuição de lucros de 2025 fosse aprovada até 31 de dezembro de 2025 para preservar a isenção foi considerada inexequível por diversas empresas, ante o prazo de até quatro meses após o encerramento do exercício de que trata o Código Civil para a aprovação das demonstrações contábeis. O STF, nas ADIs 7.912 e 7.914, concedeu liminar prorrogando esse prazo para 31 de janeiro de 2026; o referendo dessa liminar foi deslocado do plenário virtual para o plenário físico pelo presidente da Corte, ainda sem data definida para julgamento.
Decisões recentes ampliam a divergência entre os tribunais
TRF-4 afasta a alíquota fixa (5.8.2026). no Agravo de Instrumento nº 5026333-41.2026.4.04.0000, o desembargador Leandro Paulsen concedeu tutela recursal parcial determinando que a retenção mensal acompanhe a alíquota efetiva projetada para o ano do contribuinte, e não os 10% lineares da lei. A decisão invocou a exigência de graduação dos impostos conforme a capacidade econômica (art. 145, § 1º, da CF) e a vedação a empréstimo compulsório sem lei complementar (art. 148 da CF), por entender que a retenção excessiva, devolvida apenas no ano seguinte sem correção, equivale a financiamento compulsório da União. A decisão é monocrática, provisória e produz efeitos apenas para as partes daquele processo.
Decisões de mérito favoráveis a contribuintes (23.3.2026). a 8ª Vara Federal Cível do Distrito Federal, em ação da Associação Comercial do Paraná, e a 3ª Vara Federal de Caxias do Sul (RS), em favor de uma sociedade de advogados optante pelo Simples Nacional, declararam, em sentenças de mérito, a impossibilidade jurídica do prazo exíguo fixado pela lei e a impossibilidade de a legislação ordinária restringir benefício do Simples Nacional estabelecido por lei complementar. A Procuradoria-Geral da Fazenda Nacional classifica essas decisões como isoladas e aponta precedentes favoráveis à União em outros processos.
Empresas do Simples Nacional protegidas em decisões específicas. a Justiça Federal de São Paulo (MS nº 5002505-76.2026.4.03.6100, fev/2026) e a Justiça Federal do Rio Grande do Sul (MS nº 5018020-47.2025.4.04.7107, decisão de mérito de 12.3.2026, sujeita a reexame necessário) suspenderam a retenção de 10% sobre distribuições de lucros a sócios de sociedades optantes pelo Simples Nacional, sob o fundamento de que lei ordinária não pode restringir benefício fiscal assegurado pela LC nº 123/2006 a matéria reservada à lei complementar (art. 146, III, “d”, da CF).
TRF-6 nega liminar e reforça a cobrança (10.9.2026). no Agravo de Instrumento nº 6014148-94.2026.4.06.0000, uma holding pretendia afastar a tributação sobre lucros de 2025 sob o argumento de que a assembleia de aprovação, realizada em 30 de abril de 2026, observou o prazo geral do Código Civil. O tribunal indeferiu o pedido, por entender que o prazo de 31 de janeiro de 2026 fixado pelo STF foi seguido pela requerente, que normas de direito privado não afastam automaticamente requisitos de isenção tributária e que o pagamento do imposto, sendo reversível, não caracteriza dano irreparável apto a justificar a medida de urgência. A decisão é o precedente mais recente e demonstra que o Judiciário tem, em regra, prestigiado o prazo fixado pelo STF quando não observado pela própria empresa.
O quadro atual é, portanto, de convivência entre decisões favoráveis e desfavoráveis aos contribuintes, sem definição do Supremo Tribunal Federal sobre o mérito da controvérsia — tanto quanto à validade da retenção fixa de 10% quanto ao prazo aplicável aos lucros de 2025 — e sem uniformização entre os Tribunais Regionais Federais.
Recomendações
► Revisar as deliberações societárias sobre lucros de 2025. confirmar se a aprovação da distribuição observou o prazo de 31 de janeiro de 2026 fixado pelo STF e se há documentação contábil e societária (balanço, DRE, ata de assembleia) que sustente a data de apuração, à luz do precedente desfavorável do TRF-6.
► Mapear sócios pessoas físicas expostos ao “efeito degrau”. identificar beneficiários com distribuições mensais próximas ou acima de R$ 50 mil e avaliar, caso a caso, a viabilidade de medida judicial para adequação da retenção à alíquota efetiva projetada, com base no precedente do TRF-4.
► Reexaminar a exposição de sociedades optantes pelo Simples Nacional. avaliar a judicialização da retenção sobre distribuições a sócios com fundamento na reserva de lei complementar do art. 146, III, “d”, da CF, à luz das decisões favoráveis já proferidas em São Paulo, no Distrito Federal e no Rio Grande do Sul.
► Monitorar o julgamento do referendo da liminar no STF. acompanhar a inclusão em pauta do plenário físico das ADIs 7.912 e 7.914, ainda sem data definida, e a evolução das ações que discutem o mérito da Lei nº 15.270/2025 nos Tribunais Regionais Federais.
► Atualizar a política de compensação de sócios e administradores. considerar o impacto do IRPFM anual e da retenção mensal no fluxo de caixa dos beneficiários e revisar cláusulas contratuais e estatutárias sobre política de distribuição de lucros.
O cenário reforça que a segurança jurídica sobre a tributação de dividendos ainda depende de definição do Supremo Tribunal Federal, e que decisões conflitantes nos Tribunais Regionais Federais exigem análise individualizada da estrutura societária e do histórico de distribuição de cada cliente. BBALAW segue à disposição para discutir esse tema com sua equipe.